3D打印如何重组制造格局?——以金属粉末为核心的技术变革与产业重构
引言:从减材到增材的范式迁移
传统制造长期依赖“减材”与“等材”逻辑——车铣刨磨、铸锻焊冲。而3D打印(增材制造)的出现,尤其是以金属粉末为关键原材料的金属增材制造技术,正在从根本上改变产品从设计到交付的底层路径。这不仅是一次工艺升级,更是一场制造格局的重组。
一、金属粉末:3D打印重塑制造的核心载体
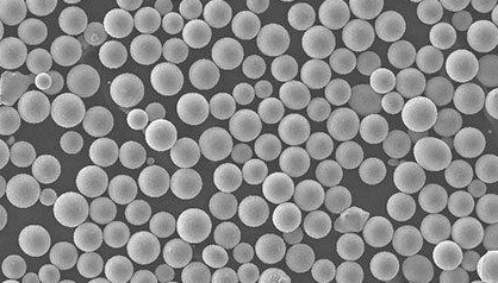
金属粉末是金属3D打印的“墨水”。它的粒度分布、球形度、氧含量、流动性直接决定打印件的致密度、力学性能与表面质量。当前主流的金属粉末材料包括:
- 钛合金(Ti-6Al-4V):航空航天、医疗植入
- 镍基高温合金(Inconel 718/625):航空发动机、燃气轮机
- 不锈钢(316L、17-4PH):模具、工业零件
- 铝合金(AlSi10Mg):轻量化结构件
- 铜合金、钴铬合金、难熔金属:散热、齿科、军工
金属粉末制备技术(如气雾化、等离子旋转电极、等离子球化)的进步,使粉末成本下降、质量提升,成为3D打印从原型走向批量生产的关键推手。
二、重组制造格局的四个维度
1. 设计自由:拓扑优化与一体化成型
金属粉末床熔融(SLM/DMLS/EBM)逐层堆积的特性,让传统CNC无法加工的复杂内流道、点阵结构、轻量化拓扑结构成为现实。例如:
- 航空航天:燃油喷嘴从20个零件合并为1个,减重25%、寿命提升5倍
- 热交换器:换热效率提升数倍,体积缩小
- 医疗植入:多孔结构促进骨整合,弹性模量匹配人体骨骼
制造格局变化:从“可制造性驱动设计”转向“性能驱动设计”。
2. 供应链压缩:从全球采购到本地按需生产
传统制造依赖长链条:粉末冶金→铸锭→锻造→轧制→机加工→装配。金属3D打印可实现:
- 粉末→成品:一步到位,省去多道中间环节
- 分布式制造:一台设备+金属粉末即可在靠近用户处生产备件
- 数字库存:用数字文件替代实体库存,按需打印
制造格局变化:重资产、长周期、集中式供应链转向轻资产、短周期、分布式网络。
3. 材料利用率与成本重构
传统减材制造材料利用率常低于30%,航空结构件甚至低于10%。金属3D打印的材料利用率可达90%以上,尤其对昂贵钛合金、高温合金意义重大。
- 粉末可回收、筛分后重复使用
- 近净成形减少机加工余量
- 小批量、复杂件不再依赖昂贵模具
制造格局变化:单件成本从“模具摊销+材料浪费”模型转向“粉末+设备时间”模型,小批量经济性凸显。
4. 产业竞争要素迁移
| 传统制造 | 金属3D打印制造 |
|---------|---------------|
| 规模经济 | 范围经济 |
| 模具与工装 | 数字文件与粉末 |
| 工艺经验 | 材料+工艺+软件一体化 |
| 大批量少品种 | 小批量多品种 |
| 集中式大工厂 | 分布式微工厂 |
三、金属粉末驱动的典型产业重组案例
航空航天:GE、SpaceX、赛峰大量采用金属3D打印,发动机零件数量减少、研发周期缩短50%以上。
医疗齿科:钴铬合金粉末打印牙冠、支架,替代传统铸造,实现个性化定制与当天交付。
模具行业:随形冷却水道模具通过金属3D打印实现,冷却周期缩短30%-70%,注塑质量提升。
能源与化工:复杂流道燃烧器、换热器、反应器内构件,突破传统加工极限。
四、仍待突破的瓶颈
尽管金属粉末3D打印势头强劲,但重组制造格局仍需解决:
- 粉末成本与一致性:高端粉末仍贵,批次稳定性有待提高
- 打印效率:多激光、大幅面设备在进步,但批量生产仍受限
- 后处理与认证:去支撑、热处理、表面精加工、无损检测标准尚在完善
- 人才与软件:跨材料-工艺-设计的人才稀缺,仿真与过程控制软件成关键
五、结论:粉末为基,制造格局从“链式”走向“网状”
金属粉末不仅是3D打印的原材料,更是制造格局重组的物理支点。它让制造从铸锻焊-机加工-装配的线性链条,转向粉末-设计-打印-后处理的短链网络。
未来的制造格局将呈现:
- 集中与分布并存:大批量仍用传统工艺,高价值复杂件用金属3D打印
- 材料企业向下游延伸:粉末厂商提供“材料+工艺包”
- 软件定义制造:数字线程贯穿粉末到零件
- 制造即服务:按需打印金属零件成为基础设施
谁掌握高性能金属粉末、核心打印工艺与数字设计能力,谁就在新一轮制造格局重组中占据主动。3D打印不是替代所有传统制造,而是重新划分制造的边界与权力结构——而金属粉末,正是这场重组的第一性材料。
如若转载,请注明出处:http://www.hkytools.com/product/54.html
更新时间:2026-10-22 22:48:03